この記事の結論
通常の基本付与率は、残高払いが0.5%、PayPayクレジット払いが1.0%です。お店で払うだけなら、チャージせずにPayPayクレジットで払うほうがポイントは多く付きます。
クレジットからチャージした残高は「マネーライト」になり、出金や請求書払いでの納税には使えません。
この記事の確認情報
- 確認日:2026年11月3日
- 確認した環境:Galaxy Z Fold8 Ultra(Android 17)/PayPayアプリ 5.72.2
- 確認できた範囲:チャージ画面とチャージ方法の一覧、利用可能額の設定まで
PayPayには、チャージの方法がたくさんあります。どれを選んでも同じに見えますが、実はチャージした残高の種類とポイントの付き方が変わります。
この記事では、私のPayPayのチャージ画面を見ながら、選び方をまとめます。
チャージ方法の一覧
ホームの「PayPay残高」の横の+を押すと、チャージの画面が開きます。「その他のチャージ方法」には、残高へのチャージのほかに、ポイントや商品券を受け取るための項目も並んでいます。
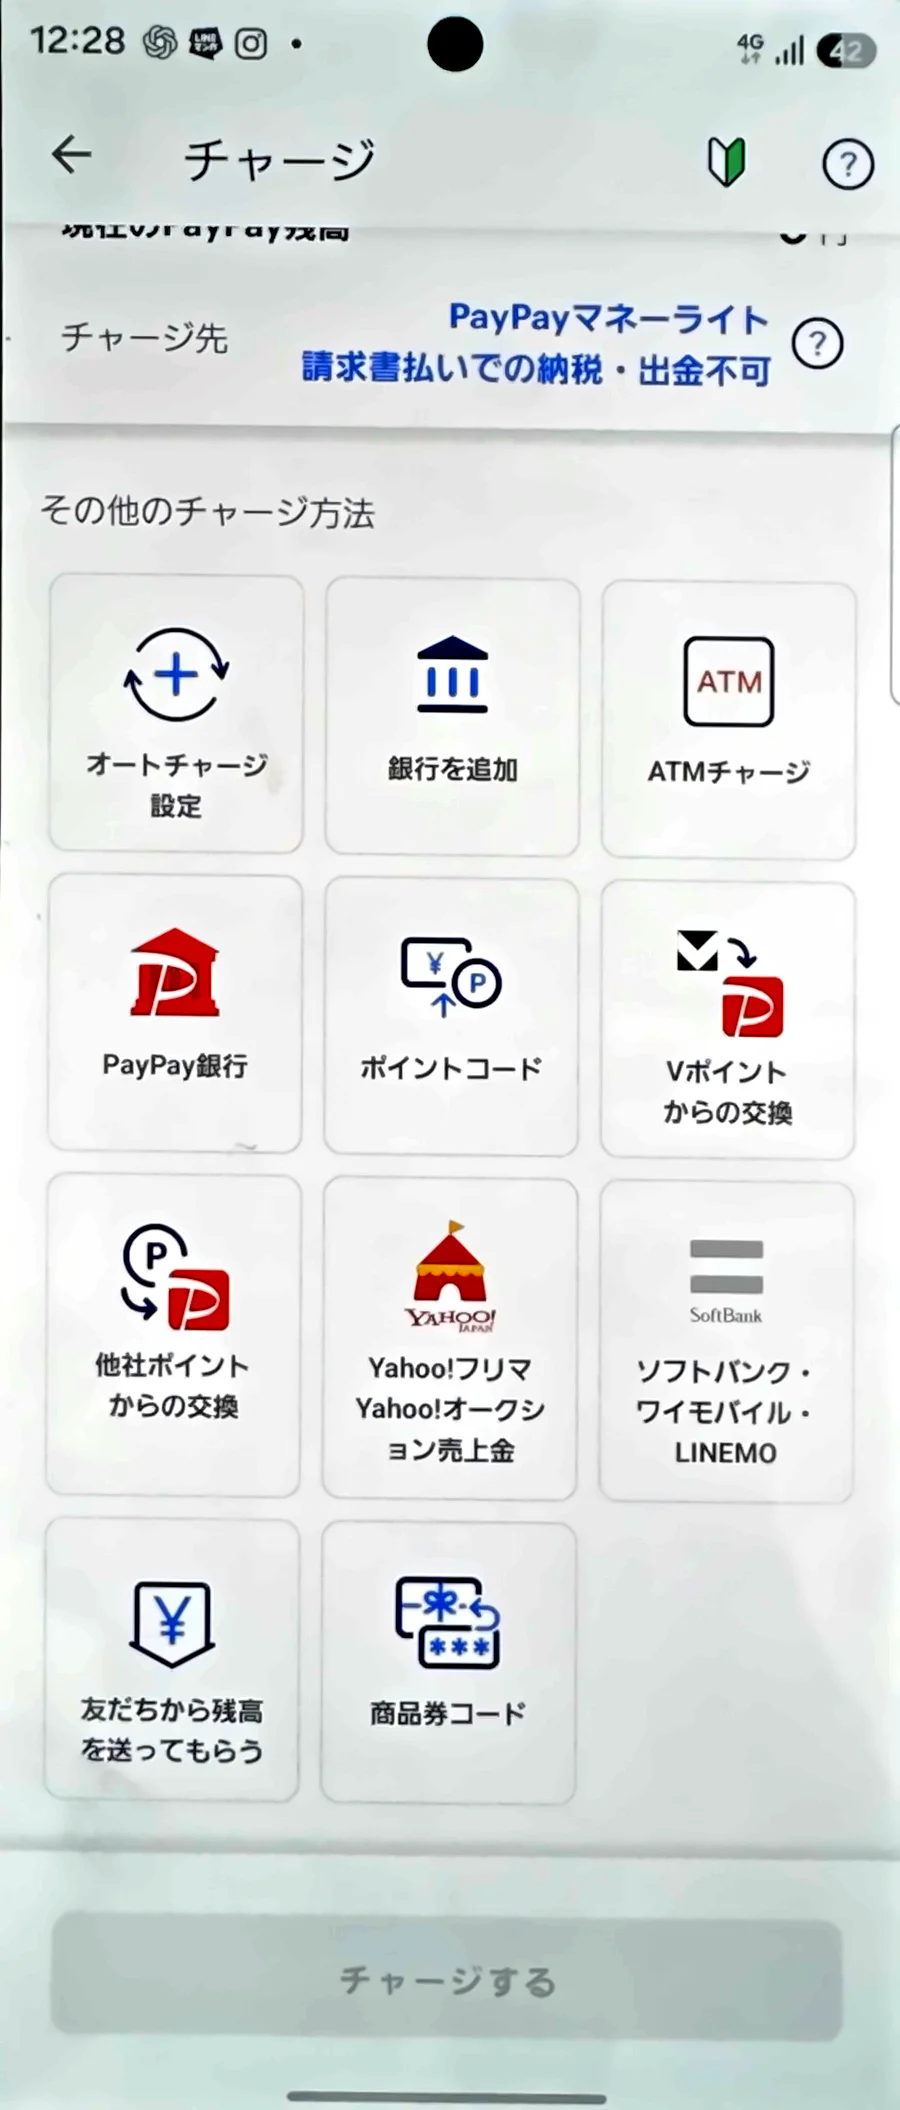
- 残高へのチャージ:オートチャージの設定、銀行口座からのチャージ(銀行を追加)、ATMチャージ、PayPay銀行、Yahoo!フリマ・Yahoo!オークションの売上金、ソフトバンク・ワイモバイル・LINEMOのまとめて支払い、友だちから残高を送ってもらう
- ポイントや商品券の受け取り:ポイントコード、Vポイントや他社ポイントからの交換、商品券コード
クレジットからのチャージは「マネーライト」になる
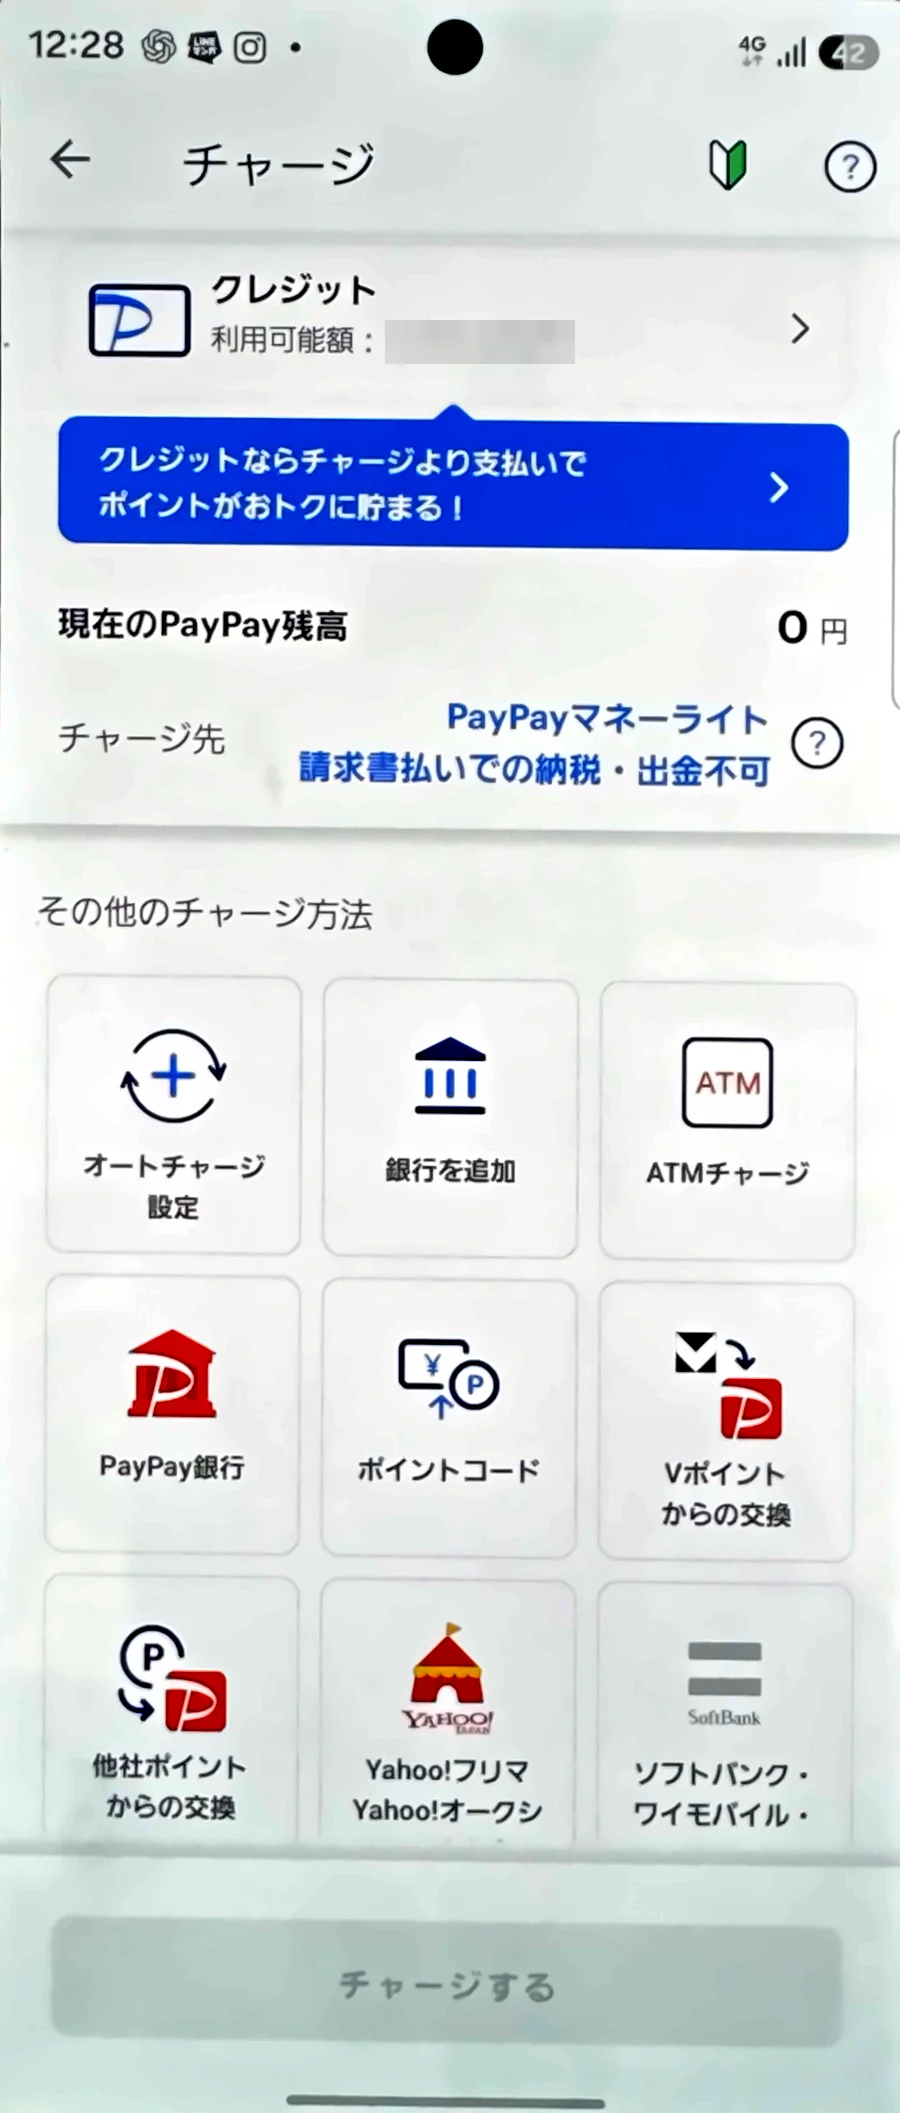
PayPayカードを登録していると、チャージの画面のいちばん上に「クレジット」が出ます。ここからチャージすると、画面に「チャージ先:PayPayマネーライト 請求書払いでの納税・出金不可」と表示されます。
PayPayの残高には、主に次の2種類があります。
- PayPayマネー:本人確認を済ませたあとに、銀行口座や対応ATMなどからチャージした残高。銀行に出金でき、請求書払いの税金にも使える
- PayPayマネーライト:クレジットなどからチャージした残高。お店での支払いや送る(譲渡)には使えるが、出金や請求書払いでの納税には使えない
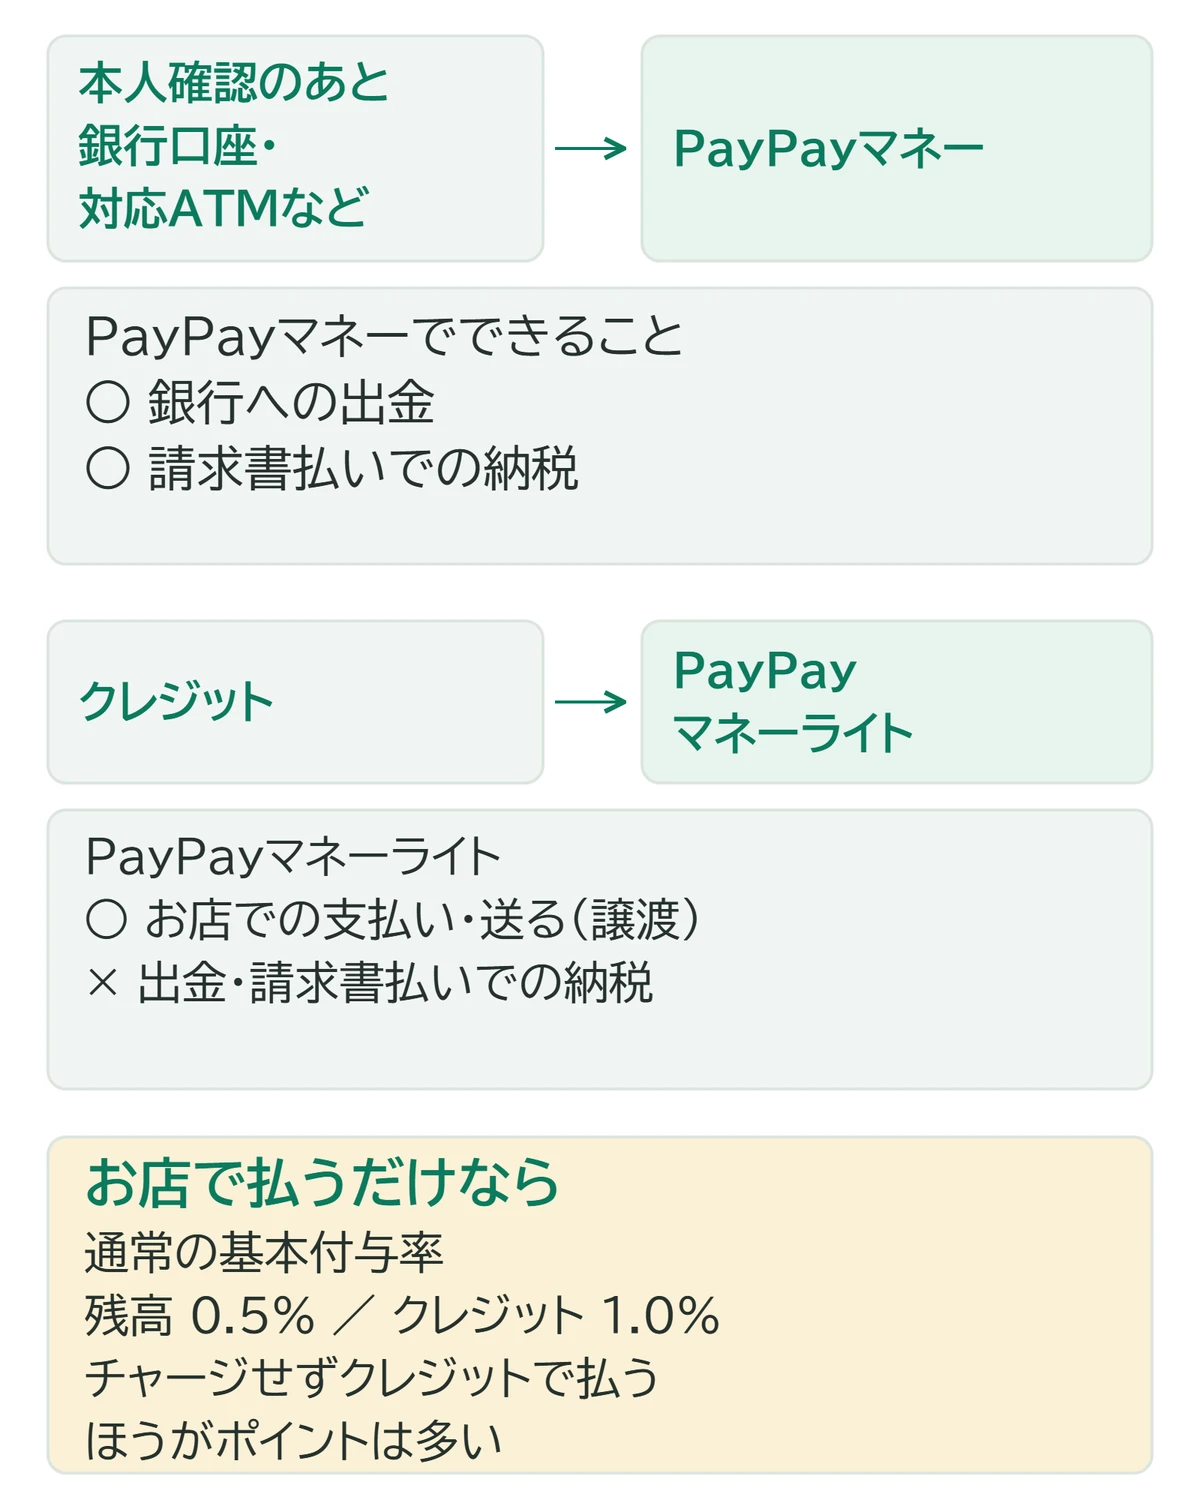
本人確認の前にチャージしたマネーライトは、あとから本人確認をしてもマネーには変わりません。税金をPayPayの請求書払いで払いたいときや、あとで銀行に戻す可能性があるときは、本人確認を済ませたうえで、銀行口座や対応ATMなどからチャージしておきましょう。
お店で払うだけなら、チャージしないほうがお得
チャージの画面には「クレジットならチャージより支払いでポイントがおトクに貯まる!」という案内も出ています。PayPayの通常の基本付与率は、PayPay残高で払うと0.5%、PayPayクレジットで払うと1.0%です(公式の案内より。キャンペーンなどで条件が変わることがあります)。
そのため、PayPayカードを持っているなら、チャージせずにPayPayクレジットで払うほうがポイントは多く付きます。私も普段はクレジットで払っていて、残高にチャージするのは家族に送金するときだけです。
家族に送るためにチャージするときの流れは、別の記事「PayPayの送金で現金渡しをやめた話」にまとめています。
チャージに上限を付けることもできる
アカウント画面の「利用可能額の設定」で、チャージにも1日あたり・1か月あたりの上限を決められます。使いすぎを防ぎたいときや、家族のスマホに設定するときに便利です。
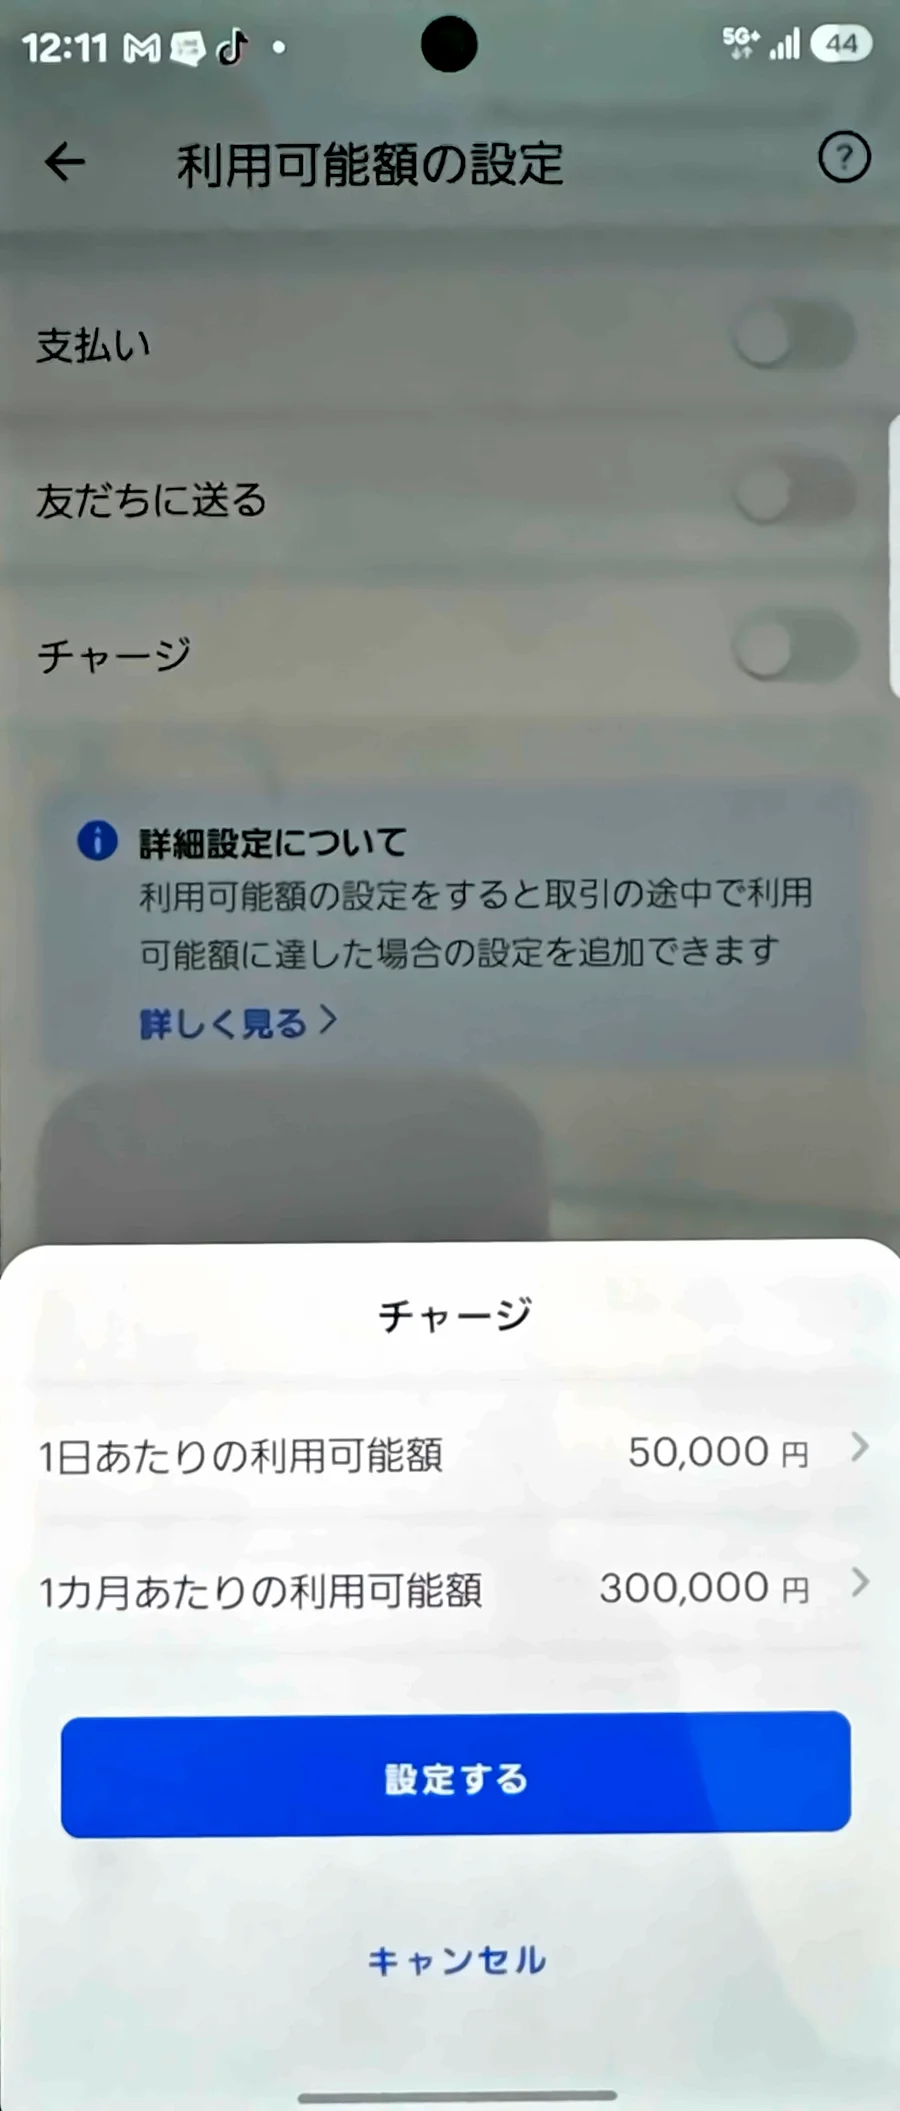
上限を付けたことを忘れると、「チャージできない」原因になります。チャージできないときは、ここも確認してください。
まとめ
- お店で払うだけなら、チャージせずPayPayクレジットで払うほうが通常の付与率は高い
- 本人確認のあとに銀行口座などからチャージした分はPayPayマネーになる(銀行口座の登録・チャージは手数料無料)
- クレジットからのチャージはマネーライトになり、出金や納税には使えない
- チャージにも上限を設定できる(チャージできない原因にもなる)
